企業型DC(確定拠出年金)の拠出上限額が引き上げ!中小企業経営者が知っておくべき税制メリットと実務対応
1. はじめに:このブログを読むと分かること
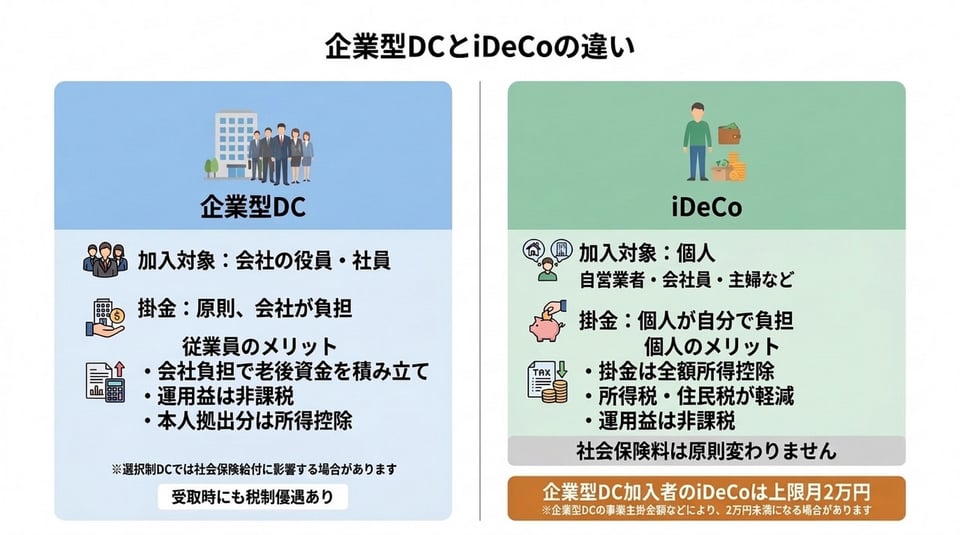
企業型確定拠出年金(以下、このブログでは企業型DC)は、会社が掛金を出すのが基本で、社員自身も給与から上乗せや積立ができ、非課税で効率よく老後資金を育てるための国の制度です。
一方、個人型確定拠出年金(以下、このブログではiDeCo)は個人で加入する制度ですが、実は2026年の法改正では「企業型DC」と「iDeCo」の両方が同時に見直されます。
これまでは両方の制度を併用しようとすると枠の制限が複雑でしたが、今回の改正で併用枠が大幅に拡大し、セットで使いやすくなります。
会社にとっては「掛金が全額損金(経費)になるメリット」と「優秀な人材の確保」、経営者や社員にとっては「手厚い税制優遇」を受けながらの「将来の資産形成」を同時に実現する絶好の機会となります。
この記事では
・企業型DCとiDeCoが同時に改正される背景と基本構造
・2026年からの具体的な変更点(併用枠が月5.5万円から6.2万円へ拡大、iDeCo単体の月2万円制限の撤廃など)
・法人・個人それぞれの税制上のメリット(全額損金・税制優遇)
・会社で活用するために経営者が知っておくべき規約変更や手続きの注意点
をお伝えします!
2. 背景:なぜ今、「企業型DC」と「iDeCo」の2つが同時に改正されるのか
企業型DCもiDeCoも、根っこは「確定拠出年金法」という同じ法律に基づく税制優遇のある年金制度です。
これまでは「会社で企業型DCに入っていると、iDeCoは月2万円までしか使えない」といった複雑な制限があり、併用しにくいのが課題でした。
そこで国は、働く人が会社の制度と個人の積立を柔軟に組み合わせて資産形成できるよう、2025年6月に「社会経済の変化を踏まえた年金制度の機能強化のための国民年金法等の一部を改正する等の法律」を成立し、2026年にかけて企業型DCおよびiDeCoの両方のルールを一体として見直すことになりました。
中小企業が「企業型DC」に注目すべき理由
今回、2つの制度が同時に拡充されますが、会社(経営者)として自社に導入できるのは「企業型DC」です。
企業型DCを会社で導入しておくことで、会社は掛金を全額経費にしながら、社長や社員が拡大された「月6.2万円」の非課税枠(iDeCoとの併用や社員自身の自腹上乗せ)をフル活用できるようになります。
このことは、インフレの進行や公的年金への不安が高まる中、働く人の老後資金づくりを支援ができ、会社の福利厚生として強い武器になります。
特に中小企業においては、人件費の負担が増える中で会社の税金を抑えつつ、
「社長自身の税制優遇を活用した資産形成」
「社員の採用・定着率アップ」
を同時に実現できる数少ない制度として注目されています。
3.制度の概要と2026年改正のポイント
そもそも「企業型DC」とは?
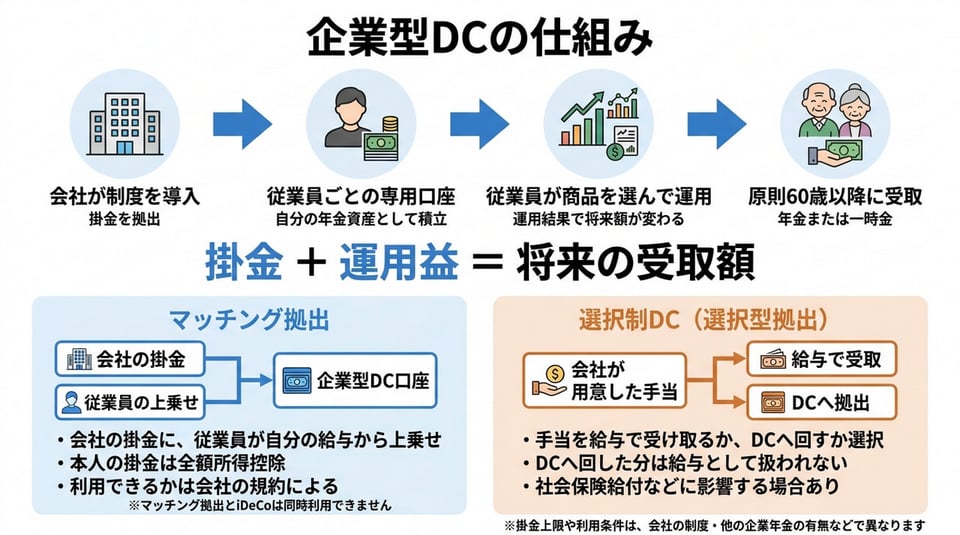
企業型DCとは、企業が掛金を拠出し、従業員(加入者)が自ら運用商品を選んで資産形成を行う企業年金制度です。
「基本は会社負担」ですが、実際の実務では従業員自身が関与して拠出するマッチング拠出や、選択型DCのような仕組み(応用・オプション)が用意されています。
2026年の主な制度改正ポイント
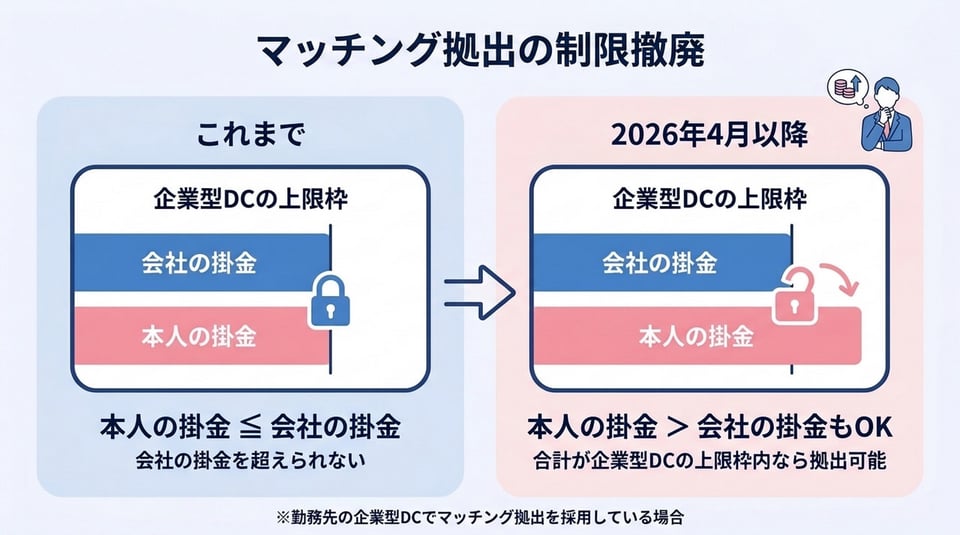
① マッチング拠出の加入者掛金制限の撤廃(2026年4月1日施行)
従来、従業員自身が掛金を上乗せ拠出する「マッチング拠出」では、加入者掛金の額が「事業主掛金の額を超えてはならない」という制限がありました。
2026年4月よりこの制限が撤廃され、企業型DCの拠出限度額の範囲内であれば、事業主掛金の額にかかわらず自由な額を拠出できるようになりました。
② 拠出限度額の引き上げ(2026年12月1日施行予定)
老後の資産形成をさらに促進するため、企業型DCやiDeCo等の拠出限度額が以下のように引き上げられます。
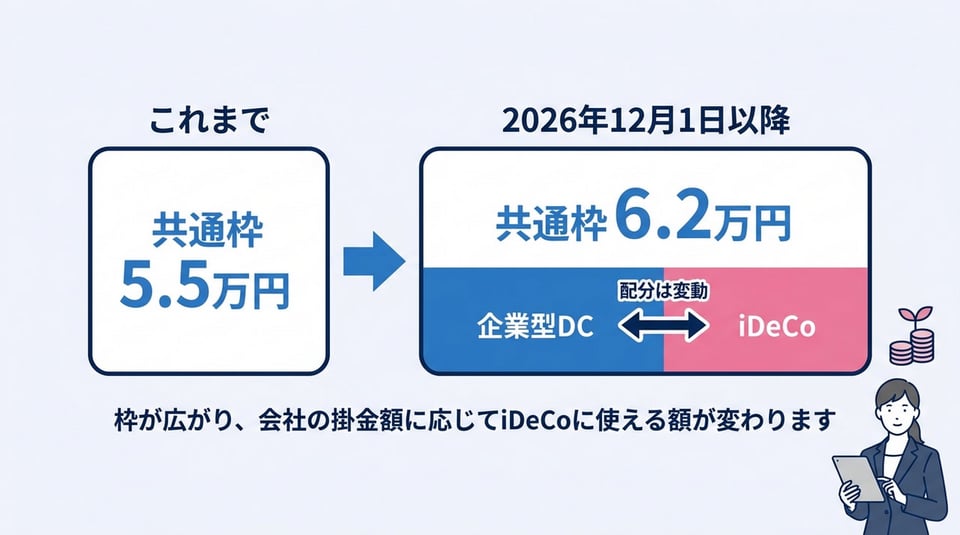
①企業型DCの拠出限度額(およびiDeCoとの併用枠)が、月額5.5万円から月額6.2万円に引き上げられます。(他の企業年金がない場合)
②これに伴い、併用時のiDeCo単体での拠出上限(月額2万円)も撤廃・一本化され、枠全体を柔軟に活用できるようになります。
③企業年金のない会社員のiDeCo限度額も、月額2.3万円から月額6.2万円へ拡充されます。
④自営業者等のiDeCo・国民年金基金共通限度額は、月額6.8万円から月額7.5万円に引き上げられます。
③ iDeCoの加入可能年齢の引き上げ(2026年12月1日施行予定)
加入可能年齢の上限が65歳から70歳に引き上げられ、高年齢層の継続的な資産形成が可能になります。
④ 手続きの簡素化・実務見直し(2026年4月1日施行)
・簡易型DCが通常の企業型DCへ統合され、手続きが簡素化されました。
・退職等により資格喪失が見込まれる加入者に対し、年金資産が自動移換されないよう事前に説明することが事業主に義務付けられます。
・中小事業主掛金納付制度(iDeCo+)の届出先が国民年金基金連合会に一元化されました。
4.税理士法人目線で見る「税制上のポイント」
法人側の税制メリット(全額損金と社会保険料の最適化)
①事業主掛金は全額損金算入:会社が拠出する企業型DCの掛金は、法人税法上、全額が損金(経費)として処理できます。
②社会保険料適正化:社員が給与の一部を掛金に回せる「選択型DC」を採用した場合、その掛金分は社会保険料の対象外となるため、会社・社員双方の社会保険料を抑えられます。
※社会保険料の削減効果は、給与の一部を掛金に回す「選択型DC」を採用した場合に生じます。
給与とは別に会社が全額上乗せで負担する「事業主上乗せ型」の場合は、掛金自体は非課税(全額損金)になりますが、会社の社会保険料自体が安くなるわけではありません。
③役員の老後資金形成:役員も加入対象とする規約設計にすることで、役員個人の適正な老後資金積立と法人の全額損金(経費化)による税負担軽減を両立できます。
従業員・役員側の税制メリット
①拠出時:事業主掛金は給与所得として課税されず(非課税)、マッチング拠出の加入者掛金も全額が「小規模企業共済等掛金控除」として所得控除されます。
②運用時:運用益(利息・配当・売却益)は全額非課税で再投資されます。
③受取時:一時金受取時は「退職所得控除」、年金受取時は「公的年金等控除」が適用され、税負担が大きく軽減されます。
税制上の注意点(退職所得控除の10年ルール)
2026年1月より、企業型DC・iDeCoの一時金と会社の退職一時金を異なる年に受け取る際の、退職所得控除の重複調整期間が5年から10年に変更されています。
受取順序や時期の設計によっては課税額が変わるため、受取時のライフプラン設計や税務上の出口戦略がより重要になります。
5.実務アドバイスと注意点
アクション1:自社の企業型DC規約変更手続きの検討
改正法が施行されても、自動的に自社の制度が変わるわけではありません。
上限額を月6.2万円に引き上げたり、マッチング拠出の制限撤廃を自社で利用するには、所定の「企業型DC規約」の改定届出手続き(運営管理機関への申請)を行う必要があります。
企業の実務担当者の方は、会社でご利用の運営管理機関(金融機関)の案内に沿って、規約変更や各種手続きを進める形となります。
受付時期や手続き方法は金融機関によって異なりますので、早めの確認が安心です。
アクション2:マッチング拠出やiDeCo併用の社内周知・福利厚生の充実
2026年4月のマッチング拠出制限撤廃、2026年12月の併用枠拡大に合わせ、従業員への制度説明会や資産形成セミナーを開催することで、福利厚生の満足度を高めることができます。
アクション3:退職予定者への説明フロー整備
2026年4月以降、退職等で資格喪失が見込まれる従業員に対しては、自動移換防止のための事前説明手続きが義務付けられています。
退職手続きのチェックリストを見直しましょう。
6.まとめ
2026年の制度改正は、企業型DC自体の積立上限額が月6.2万円に引き上げられ、さらにiDeCoとの併用枠も柔軟に拡大する大きなチャンスです。
中小企業にとっては、掛金の全額損金や税制優遇を活用しながら「社長自身の資産形成」と「社員の採用・定着率向上」を同時に実現できる絶好の機会となります。
今後の自社の福利厚生の見直しや、企業型DCの活用をご検討される際の参考にしていただければ幸いです。
参考出典:厚生労働省「確定拠出年金制度の概要・2025年制度改正」
国税庁「タックスアンサー No.5231 確定給付企業年金等に係る課税関係」
監修:ウィルレグルス税理士法人