飲食料品の消費税率が1%に?食品事業者向け6つの特例を解説
令和8年9月15日に閣議決定された大綱では、令和9年4月1日から令和11年3月31日までの2年間、飲食料品に係る消費税率を8%から1%に引き下げる方針が示されました。
対象は、現在軽減税率が適用されている飲食料品と同じ範囲で、酒類や外食は引き続き10%となる予定です。
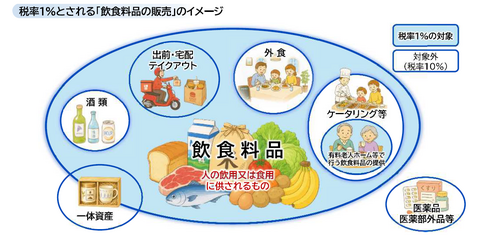
出典:国税庁「飲食料品に係る2年間の消費税率引下げについて」
税率引下げに伴い、食品事業者には価格表示や消費税申告への対応が必要です。
本記事では、事業者の負担に配慮して設けられる予定の6つの特例・経過措置を解説します。
※本記事は、令和8年9月15日に閣議決定された大綱をもとに作成しています。
記載している内容は、今後、法案が国会に提出され、審議を経て可決・成立した場合のものです。
今後の国会審議や法令の制定等により、内容が変更される可能性があります。
参考:内閣官房「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」
6つの特例・経過措置
こうした実務対応に加えて、今回の税率引下げでは、事業者の状況に応じた6つの特例・経過措置が設けられる予定です。
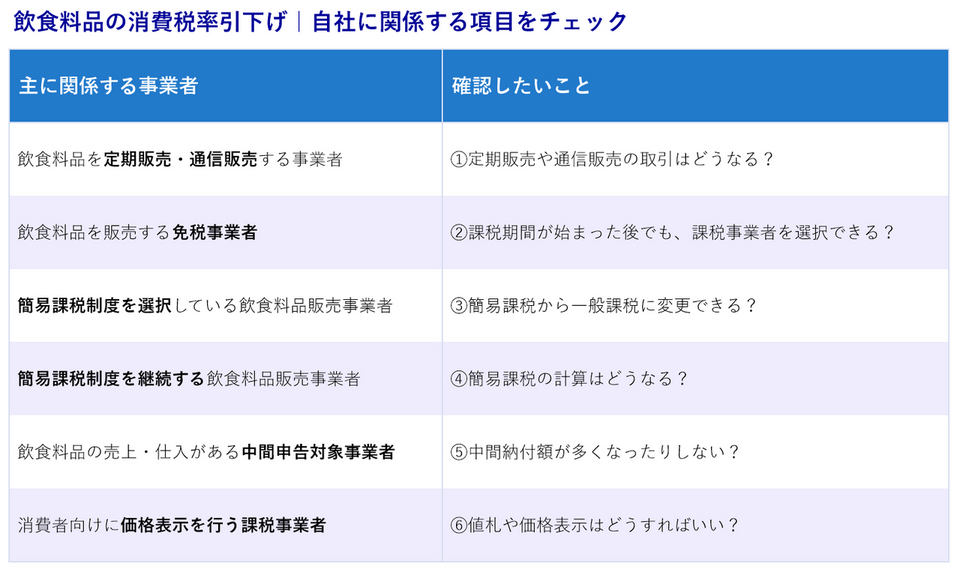
それでは、6つの特例・経過措置を順番に見ていきましょう。
① 定期販売や通信販売の取引はどうなる?
飲食料品の定期供給契約や通信販売では、一定の要件を満たす場合、税率変更後も旧税率(8%)が適用される予定です。
適用の可否は契約内容や取引時期によって異なるため、事前に確認しておきましょう。
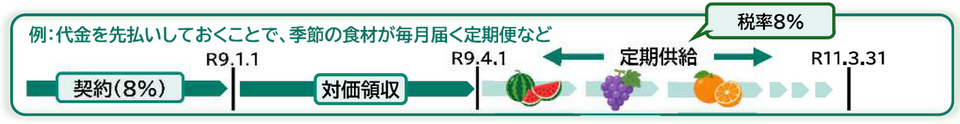
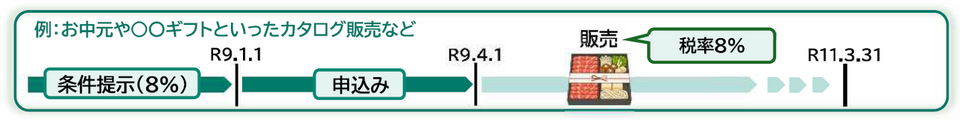
出典:国税庁「飲食料品に係る2年間の消費税率引下げについて・4ページ」
② 課税期間が始まった後でも、課税事業者を選択できる?
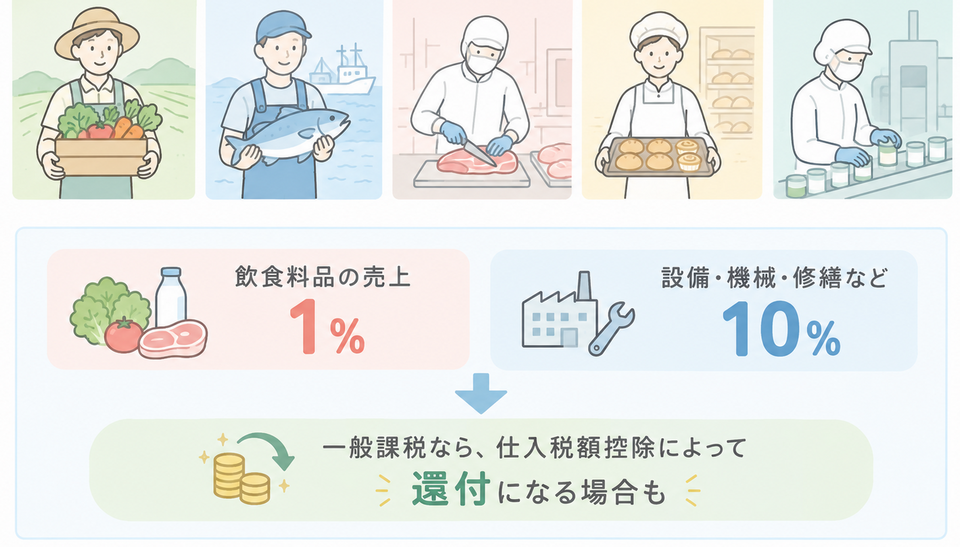
飲食料品の税率が1%になると、売上時に受け取った消費税額よりも、仕入れや経費で支払った消費税額の方が多くなり、一般課税(本則課税)では還付を受けられる場合があります。
これに対し、免税事業者は消費税の還付を受けることができません。
今回の特例では、飲食料品を販売する免税事業者が、令和9年4月1日の属する課税期間の末日までに「課税事業者選択届出書」を提出することで、その課税期間の初日から課税事業者となることができます。
※課税事業者の選択が有利になるかは、売上や仕入れの状況によって異なります。
③ 簡易課税から一般課税に変更できる?
簡易課税制度では、原則として還付を受けることができません。
これに対し、一般課税では、仕入れや経費で支払った消費税額が、売上時に受け取った消費税額を上回り、還付が生じる場合があります。
今回の特例では、簡易課税制度を選択している飲食料品の販売事業者が、令和9年4月1日の属する課税期間の末日までに「簡易課税制度選択不適用届出書」を提出することで、その課税期間から一般課税で申告できる予定です。
また、通常、簡易課税制度の選択をやめて一般課税に変更すると、原則として2年間は再び簡易課税制度を選択できないという制限がありますが、今回の特例では、この制限が適用されません。
※一般課税と簡易課税のどちらが有利になるかは、売上や仕入れの状況によって異なるため、変更前に確認しておきましょう。
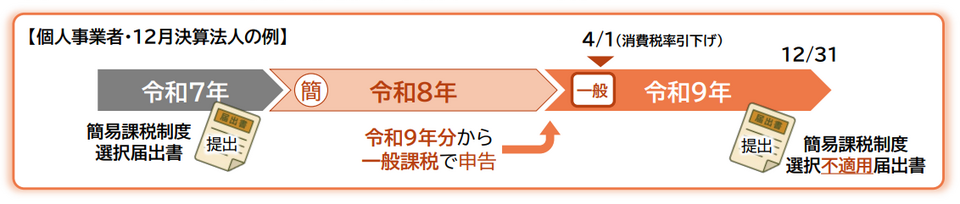
出典:国税庁「飲食料品に係る2年間の消費税率引下げについて・6ページ」
④ 簡易課税の計算はどうなる?
簡易課税制度では通常、売上にかかる消費税額に、業種ごとに定められた「みなし仕入率」をかけて、仕入税額控除の金額を計算します。
今回の特例では、飲食料品を販売する事業者が簡易課税制度を選択している場合、1%の対象となる飲食料品の売上については、業種区分にかかわらずその売上税額と同額を仕入税額として計算します。
飲食料品以外の売上については、これまでどおり、みなし仕入率を使って計算します。
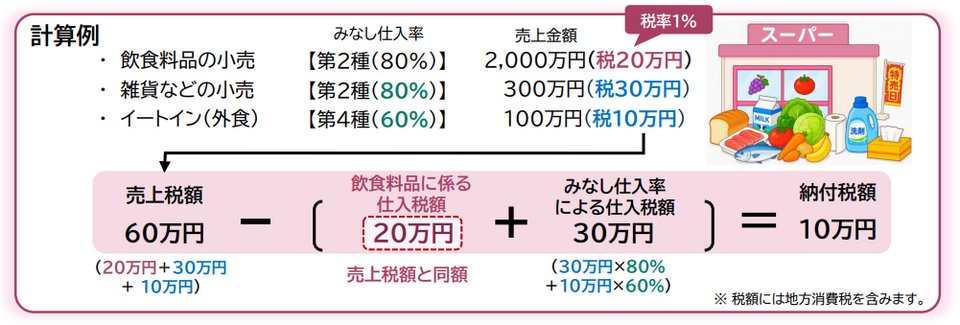
出典:国税庁「飲食料品に係る2年間の消費税率引下げについて・6ページ」
⑤ 中間納付額が多くなったりしない?
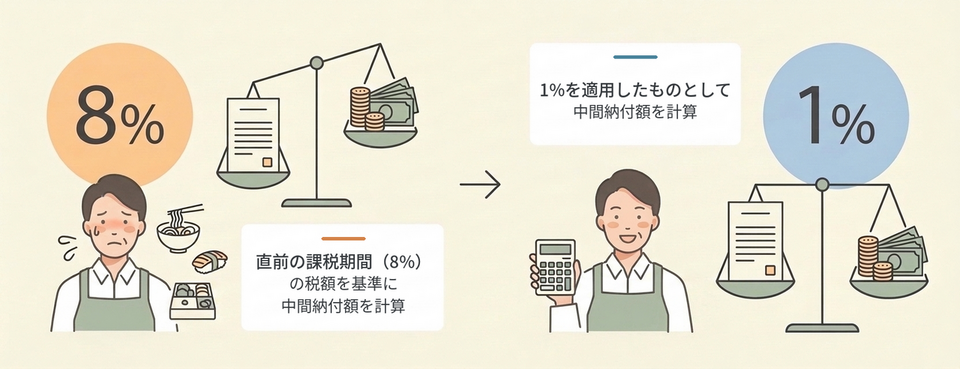
消費税の中間申告では、通常、直前の課税期間の確定消費税額などを基準に中間納付税額を計算します。
そのため、飲食料品の税率が8%から1%に引き下げられると、直前の税額を基準にした中間納付額が、実際の税負担と合わなくなる可能性があります。
今回の特例では、税率引下げの開始時には、直前の課税期間の飲食料品の売上・仕入れに1%が適用されたものとして計算し、仮決算による中間申告を行うことができます。
また、税率引下げの終了時には、同様に8%が適用されたものとして計算できます。
⑥ 値札や価格表示はどうすればいい?
課税事業者が消費者に対して飲食料品の価格をあらかじめ表示する場合、値札やメニュー、Webサイトなどの税込価格も変更する必要があります。
今回の特例では、税率変更に対応した総額表示への切替えが難しい事情がある場合、令和9年2月1日から5月31日までの間、実際の支払額と誤認されないための案内などを行うことを条件に、飲食料品について8%または1%の税込価格を表示することが認められる予定です。
新旧の税率に基づく価格が混在する表示も認められます。
税率引下げが終了する際も、令和11年2月1日から5月31日まで同様の特例が設けられる予定です。
なお、本体価格のみを表示するなど、税込価格を表示しない方法は認められません。
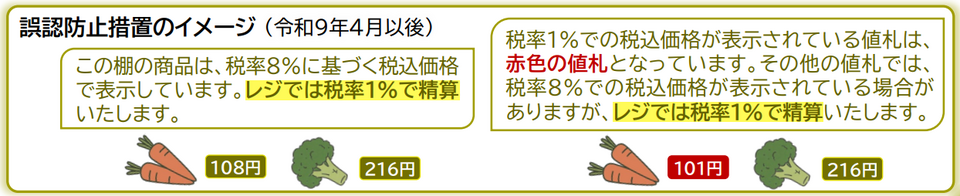
出典:国税庁「飲食料品に係る2年間の消費税率引下げについて・7ページ」
まとめ
飲食料品の税率引下げによる影響は、事業者の課税状況や販売方法などによって異なります。
まずは、自社に関係する特例や必要な対応を確認し、届出やシステム・価格表示の変更に備えておきましょう。
参考資料・出典
国税庁「飲食料品に係る2年間の消費税率引下げについて」
内閣官房「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」
監修:ウィルレグルス税理士法人