2026年(令和8年分) 年末調整の主な変更点について
今年も年末調整の季節が近づいてまいりました。
みなさんのお手元には、保険会社からの保険料控除証明書なども届き始めている頃でしょうか。
毎年の手続きではありますが、今年(2026年分)の年末調整では、税金の負担を軽くするための控除額や、ご家族を扶養に入れるための「年収の壁」に関わる大きな変更が行われています。
2026年 年末調整の主な変更ポイント
1.基礎控除と給与所得控除の引き上げ
多くの方に関係する基本の控除(基礎控除と給与所得控除)が引き上げられました。
・基礎控除の引き上げ(2026年・2027年限定の特例)
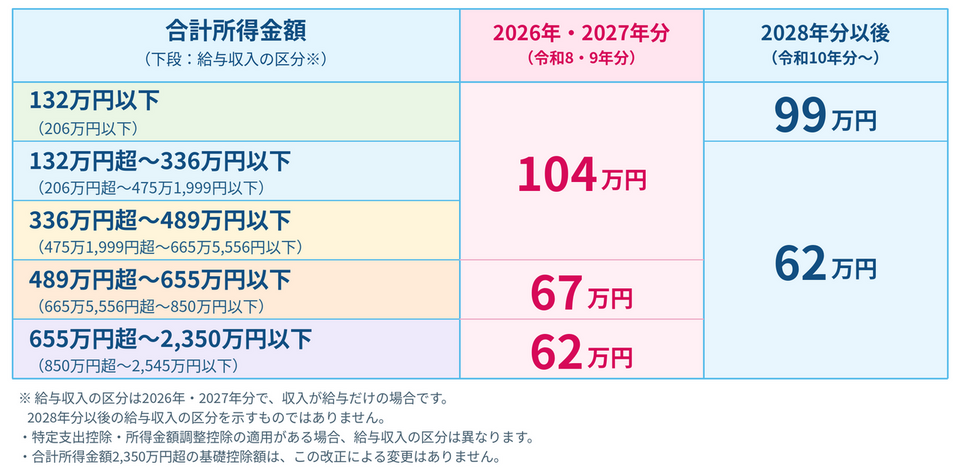
2026年分と2027年分(令和8年・9年分)の2年間限定で、基礎控除額が最大104万円まで引き上げられます。
収入の少ない方や中間層の税負担をより手厚く減らすため、年収に応じて104万円、67万円、62万円に分けられました。
たとえば、給料収入が年間400万円の方の場合、基礎控除額は「104万円」となり、大きな減税効果が受けられます。
 ・給与所得控除の引き上げ
給料をもらっている方に適用される最低保障額が、これまでの65万円から「74万円」に引き上げられました。
これにより、働く方の手元に残るお金が増え、税負担が軽減される仕組みになっています。
2. 扶養控除・配偶者控除等の対象となる所得要件の引き上げ
基礎控除などが引き上げられたことに伴い、ご家族や配偶者を扶養に入れるための年収制限(いわゆる年収の壁)も引き上げられました。
・パートやアルバイト等で収入のあるご家族がいる場合
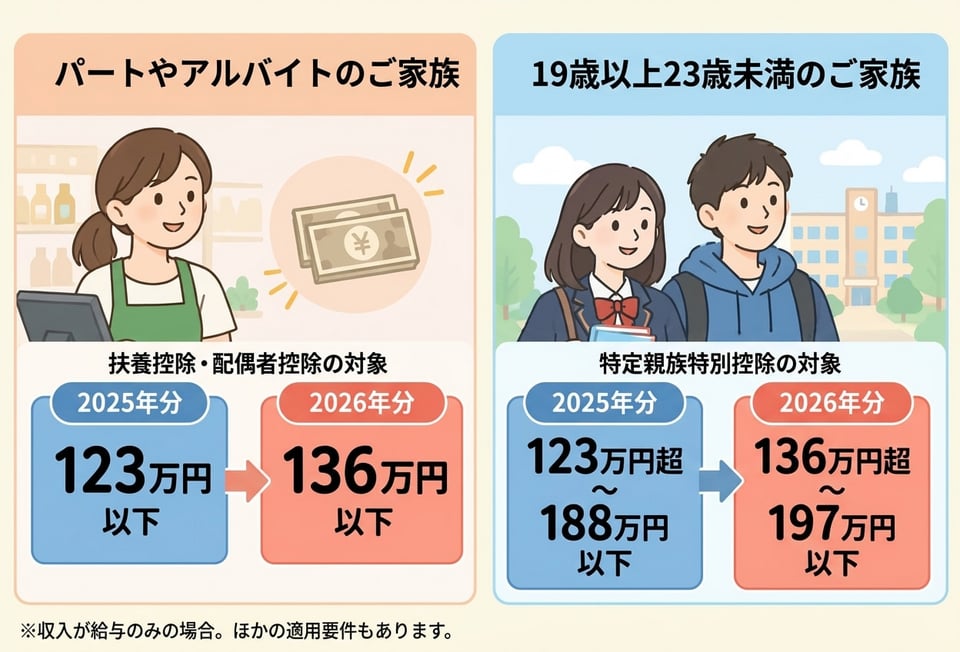
扶養に入れる給与年収の上限が、これまでの123万円以下から「136万円以下」に広がりました。
・19歳以上23歳未満のお子さまなどがいる場合(特定親族)
19歳以上23歳未満のご家族がいる場合、収入が給与だけであれば、給与年収136万円超〜197万円以下で「特定親族特別控除」の対象となります。
対象となる給与年収の上限は、昨年の188万円から197万円に引き上げられました。
【実務担当者ポイント💡その1】似ていて紛らわしい「特定扶養親族」と「特定親族」の違い
19歳以上23歳未満(主に大学生世代)のお子さまがいるご家庭の年末調整で、混同しやすいのが「特定扶養親族」と「特定親族」という用語の違いです。
名前はそっくりですが、実務上の判定は「給与年収136万円(合計所得62万円)」が明確な境界線となります。
・特定扶養親族(給与年収 136万円以下の場合)
年収が136万円以下のお子さまが該当します。
従来どおり「扶養控除等申告書」の扶養親族欄に記載し、一律63万円の扶養控除が適用されます。
・特定親族(給与年収 136万円超〜197万円の場合)
年収が136万円を超えてしまったお子さまが該当します。
こちらは扶養控除ではなく「特定親族特別控除」の対象となり、提出する書類も「基礎控除 兼 配偶者控除等 兼 特定親族特別控除 兼 所得金額調整控除申告書」となります(年収に応じて63万円〜3万円の控除)。
実務で申告書をチェックする際は、同じお子さまについて、扶養控除と特定親族特別控除を重複して適用していないか確認しましょう。
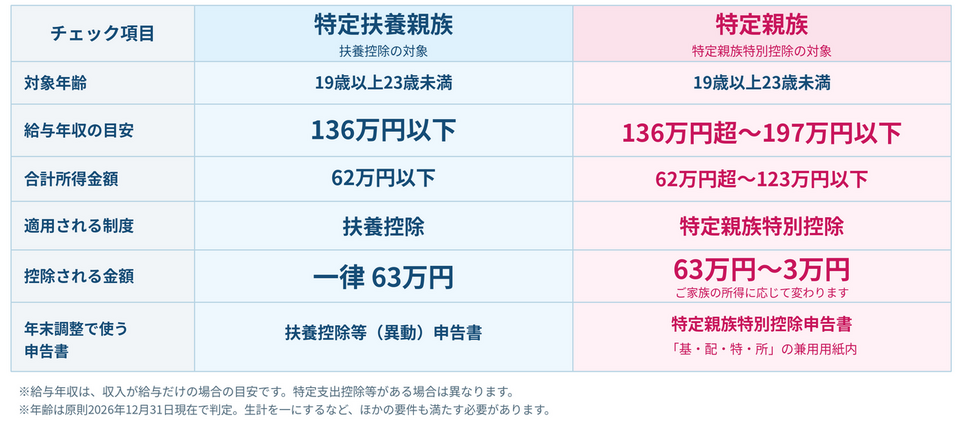
※特定親族のうち、年間の所得の見積額が100万円以下の方は、月々の源泉徴収のため、扶養控除等(異動)申告書の「源泉控除対象親族」欄にも記載します。
参考:国税庁「No.1177 特定親族特別控除」「No.1180 扶養控除」
3. 年齢23歳未満の扶養親族を有する場合の生命保険料控除の特例
年齢23歳未満(平成16年1月2日以後生まれ)の扶養親族(お子さまなど)がいるご家庭を対象に、生命保険料控除のルールが一部手厚くなりました。
・一般の生命保険料控除(新生命保険料)の上限額が、従来の4万円から 最高6万円 に引き上げられます。
・旧生命保険料と併用する場合の適用限度額も、従来の4万円から 6万円 に引き上げられます。
(※介護保険や個人年金保険も含めた全体の合計適用限度額12万円に変更はありません)
23歳未満のお子さまがいるご家庭で保険料を多めに支払われている方は、控除額が増えて還付金が多くなる可能性がありますので、忘れずに申告書へ記載しましょう。
【実務担当者ポイント💡その2】従業員のご家族の情報確認と書類の回収は、早めに進めましょう!
2026年分の年末調整では、ご家族の収入が昨年と同じでも、改正によって新たに控除の対象になる場合があります。
「制度が変わって大変そう…」と思われるかもしれませんが、現場の担当者さまがやるべき基本の流れは以下の 3ステップ です。
ステップ1:11月分の給与までは「今まで通り」でOK
毎月の給与から控除する源泉所得税は、11月分まで今まで通りの方法で計算します。
毎月の給与計算を急に変える必要はありません。
ステップ2:10〜11月
提出済みの「令和8年分 扶養控除等申告書」を従業員本人に戻して「ご家族の年収」をチェックしてもらいます。
その際、従業員の方へは「今年から扶養に入れるご家族の年収枠(136万円や197万円など)が広がっています。これまで年収制限で扶養から外れていたパートのご家族や、アルバイトをしている大学生のお子さまが、今年から新たに控除の対象になれるケースがありますので、該当しそうな方は忘れずにご確認・修正の上ご提出ください。」と一言添えてあげましょう。
ステップ3:12月
給与計算ソフトに入力して精算(還付・徴収)する
集めた申告書の数字を、会社でお使いの給与計算ソフトに入力します。
アップデートされたソフトであれば、新しい控除額で税金が自動計算されますので、12月の給与で1年間の税金の差額を精算して完了となります。
各種申告書や記載例(見本)のダウンロードはこちら
申告書の様式(PDF・入力用PDF)や、国税庁が作成した詳しい記載例(書き方の見本)は、以下の国税庁ホームページからダウンロードいただけます。
予備の用紙が必要な場合や書き方の詳細を確認したい際にご活用ください。
当法人では、昨年の年末調整の申告書の書き方をブログでご紹介しています。基本的な記入の流れを知りたい方は、参考にご覧ください。
なお、実際に記入する際は、2026年分の申告書・記載例をご確認ください。
・2025年年末調整 「給与所得者の基礎控除・配偶者控除等・特定親族特別控除・所得金額調整控除申告書」の書き方
・2025年年末調整 「給与所得者の保険料控除申告書」の書き方
・2025年年末調整 「令和8年分 給与所得者の扶養控除等(異動)申告書」の書き方
まとめ
今回の改正により、控除の対象となるご家族の範囲や控除額の計算方法がより柔軟かつ手厚くなりました。
申告書を作成される従業員のみなさまは、ご自身やご家族の「年間の給与収入の見積もり」を落ち着いてご確認いただくことがスムーズな手続きの第一歩となります。
また、社内の手続を取りまとめる人事・総務のご担当者の方も、従業員の方のご家族の年齢や給与年収を確認し、どの控除の対象になるかを押さえておくことで、確認漏れや再提出の手間を減らすことができます。
国税庁の公式パンフレットや各種マニュアルなども参考にしながら、早めの確認と準備で今年の年末調整をスムーズに進めていきましょう。
参考:国税庁「令和8年分年末調整のしかた」「源泉所得税の改正のあらまし(令和8年4月)」
監修:ウィルレグルス税理士法人